Содержание
В случае производства продукции или работ собственными силами возникает понятие производственной себестоимости. Корректно рассчитанная себестоимость производимой продукции является основой для принятия верных управленческих решений, влияет на рентабельность бизнеса и позволяет регулировать налоговую нагрузку предприятия.
Говоря о понятии производственной себестоимости, нужно понимать, для каких целей она рассчитывается.
В бухгалтерском и налоговом учете состав затрат предприятия, учитываемых в себестоимости, будет в обязательном порядке регулироваться государственными законодательными актами.
В управленческом учете на себестоимость продукции будут воздействовать внутренние регламенты предприятия.
И во всех видах учета оказывать влияние на рассчитанную себестоимость будут такие факторы, как:
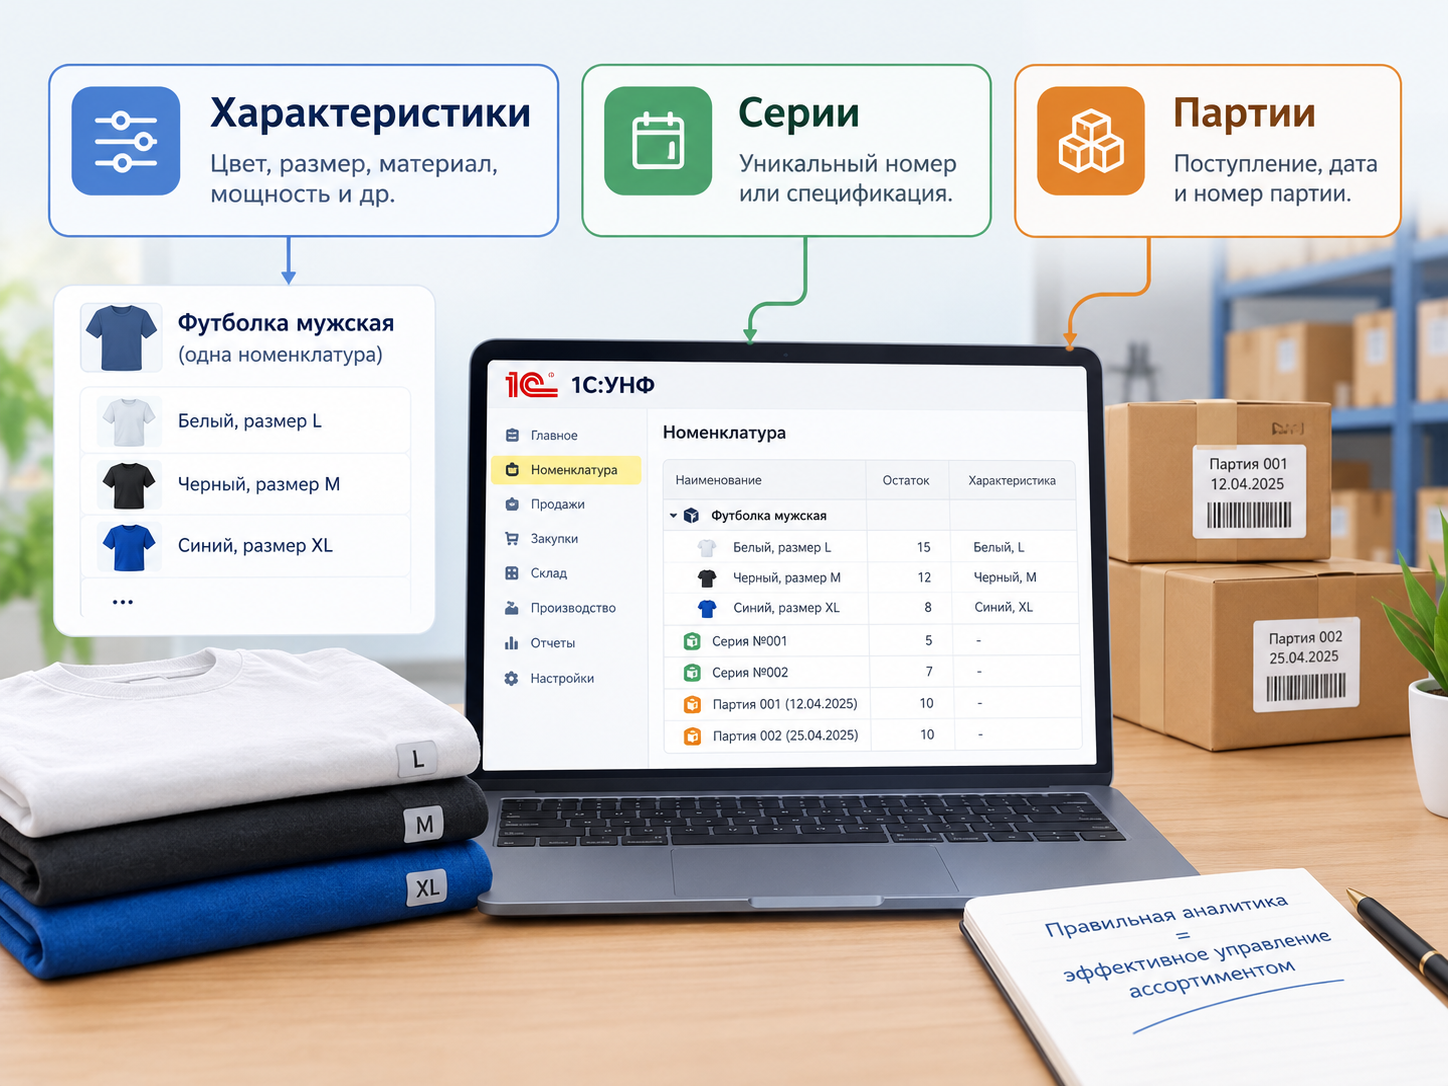
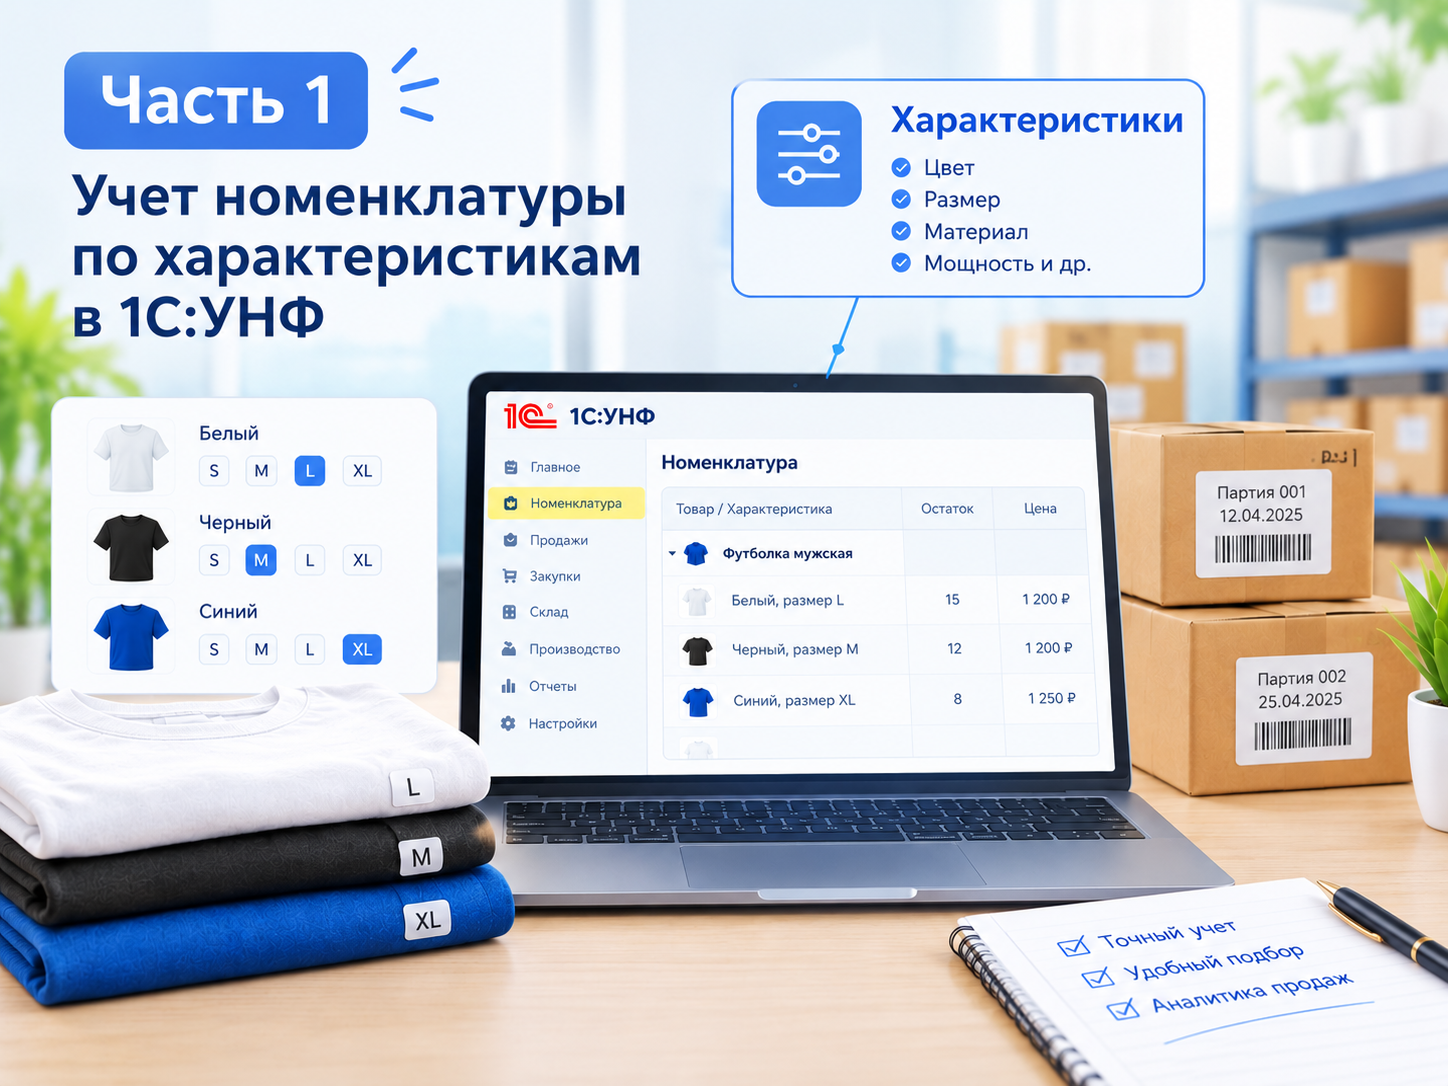
Аналитика производственного учета;
Методика отнесения на партии выпуска готовой продукции распределяемых расходов;
Оценка затрат в незавершенном производстве.
Данной статьей мы открываем цикл статей, в которых рассмотрим, как варианты использования указанных факторов влияют на рассчитываемую себестоимость продукции, какие варианты аналитики следует использовать в тех или иных целях, какие возможности или напротив, подводные камни, есть в программных продуктах семейства 1С в части расчета себестоимости.
Читать подробно:
Мы, ЧДК Автоматизация, помогаем компаниям внедрять и развивать проекты на 1С и Битрикс24 в Санкт-Петербурге . И делимся опытом в статьях, чтобы вы могли принимать взвешенные решения.
Если вам нужна персональная консультация или помощь методиста, звоните: +7 (812) 334-44-73 или оставьте заявку на сайте.